
Un projet familial qui mérite une vraie méthode
Acheter un bien immobilier en famille peut répondre à un besoin très concret, comme loger un parent, rapprocher plusieurs générations ou investir à plusieurs pour accéder à un logement plus adapté. Mais lorsque plusieurs personnes engagent leurs économies, leurs revenus et parfois leur capacité d’emprunt, les bonnes intentions ne suffisent pas. Il faut répartir les rôles, clarifier les contributions et avancer selon des étapes précises, jusqu’à la sécurisation juridique de la vente.
Cette organisation commence bien avant la signature définitive. Le budget, le financement et la répartition du bien doivent être discutés en famille, puis traduits dans des documents compréhensibles. Pour comprendre précisément le rôle de cet acte dans le parcours d’achat, le compromis de vente chez le notaire constitue une lecture particulièrement utile. Ce guide aide à mieux préparer les signatures, les conditions prévues dans l’avant-contrat et le passage vers l’acte authentique, une étape essentielle quand plusieurs acquéreurs sont concernés.
Commencer par définir le projet de vie
Avant de parler de taux d’emprunt ou de surface, la famille doit répondre à une question simple : quel usage sera fait du logement ? Une résidence principale occupée par deux foyers, une maison de vacances partagée ou un investissement locatif ne demandent ni la même organisation ni les mêmes règles de décision.
Pour rendre la discussion concrète, il est utile de rédiger une fiche de projet d’une page. Elle peut préciser la commune recherchée, le budget maximum, le nombre de chambres, les travaux acceptables, la fréquence d’occupation et l’horizon de détention. Cette base évite qu’un acquéreur se concentre sur la proximité des écoles tandis qu’un autre raisonne uniquement en rentabilité.
Répartir les usages avant les dépenses
Dans un achat destiné à plusieurs ménages, les pièces communes et les espaces privatifs doivent être identifiés avant les visites. Une maison de 180 m² peut sembler idéale sur le papier, mais sa répartition sera déterminante si deux familles y vivent au quotidien. Il faut donc examiner les accès, les salles d’eau, les rangements, le stationnement et la possibilité de créer une séparation fonctionnelle.
Pour une résidence secondaire, un calendrier partagé peut suffire au départ. Il doit prévoir les périodes prioritaires, les modalités de réservation, le ménage, les travaux et les dépenses exceptionnelles. Ce fonctionnement écrit réduit les discussions récurrentes et permet de conserver le plaisir du projet familial.
Construire un budget familial transparent
Le budget ne se limite pas au prix affiché. Il faut intégrer les frais d’acquisition, les travaux, l’assurance emprunteur, les charges courantes, la taxe foncière, les frais de gestion éventuels et une réserve pour les réparations. Une enveloppe de sécurité correspondant à plusieurs mensualités ou aux premiers travaux prévisibles donne davantage de souplesse au projet.
Chaque participant doit aussi présenter sa contribution de façon précise. Prenons un exemple : un couple apporte 60 000 euros, un parent 40 000 euros et les trois empruntent ensemble 200 000 euros. La répartition du financement ne détermine pas automatiquement la répartition de la propriété. Les quotes-parts doivent être cohérentes avec ce qui sera inscrit dans l’acte, en tenant compte des apports et des engagements de chacun.
Faire la différence entre apport, mensualité et propriété
Une erreur fréquente consiste à dire qu’une personne « paiera sa part » sans définir ce que cela signifie. S’agit-il de l’apport initial, des mensualités, des travaux ou des charges ? Une autre personne rembourse-t-elle le prêt en échange d’une quote-part du logement, d’un droit d’occupation ou d’une simple participation aux dépenses ?
Un tableau de financement familial, même très simple, permet de distinguer quatre éléments : l’apport de départ, le capital emprunté par chacun, les mensualités prises en charge et les dépenses liées à l’usage. Cette présentation doit ensuite être relue avec le notaire et la banque afin de vérifier que le montage retenu correspond à la réalité financière.
Choisir le cadre juridique adapté
Lorsque plusieurs personnes achètent ensemble, l’indivision est souvent le cadre le plus direct. Chaque acquéreur possède une quote-part du bien, par exemple 50 %, 30 % et 20 %. Cette solution peut convenir lorsque le projet est simple et que les membres de la famille souhaitent conserver une organisation légère.
Une convention d’indivision peut compléter ce fonctionnement. Elle peut préciser la répartition des charges, l’utilisation du logement, les travaux, la prise de décision et les modalités envisagées si l’un des coacquéreurs souhaite se retirer. La rédaction doit être adaptée au projet et examinée avec un professionnel du droit.
Dans d’autres situations, une société civile immobilière, souvent appelée SCI, peut offrir un cadre de gestion plus structuré. Le bien est alors détenu par la société et chaque membre reçoit des parts sociales. Ce choix demande une réflexion sur les statuts, la gouvernance, la fiscalité et les frais de fonctionnement. Il ne s’agit pas d’une solution automatique : sa pertinence dépend de la durée du projet, du nombre d’associés et des objectifs familiaux.
Prévoir les décisions du quotidien
La famille gagne à définir par écrit les décisions qui exigent l’accord de tous et celles qui peuvent être prises par une personne désignée. Le remplacement d’une chaudière, la rénovation d’une salle de bains ou la mise en location du logement ne mobilisent pas le même budget ni le même niveau d’engagement.
Une règle pratique consiste à fixer un seuil de dépense. Par exemple, les achats inférieurs à 300 euros peuvent relever de la gestion courante, tandis qu’un devis supérieur à 2 000 euros nécessite une validation collective. Les montants doivent naturellement être adaptés aux ressources et à la nature du bien.
Organiser le financement et les signatures
La banque étudie les revenus, les charges et les garanties de chaque emprunteur. Dans un achat familial, la composition du dossier doit donc être préparée en amont : justificatifs de revenus, crédits existants, épargne disponible, apport de chacun et projet de répartition. Un dossier homogène facilite les échanges et permet de comparer les propositions sur une base identique.
Il faut également savoir qui sera propriétaire, qui sera emprunteur et qui se portera éventuellement caution. Ces trois rôles ne sont pas toujours confondus. Les conséquences financières et juridiques peuvent être différentes selon le montage, ce qui justifie une validation coordonnée entre la banque, le notaire et les acquéreurs.
Le compromis de vente fixe les caractéristiques essentielles de la transaction, le prix, le bien concerné, le calendrier et les conditions prévues pour la réalisation de la vente. Une condition suspensive d’obtention du prêt peut notamment encadrer le financement lorsque celui-ci est nécessaire. La lecture attentive de chaque clause permet à la famille de signer avec une vision commune du projet.
Préparer les visites et la décision d’achat
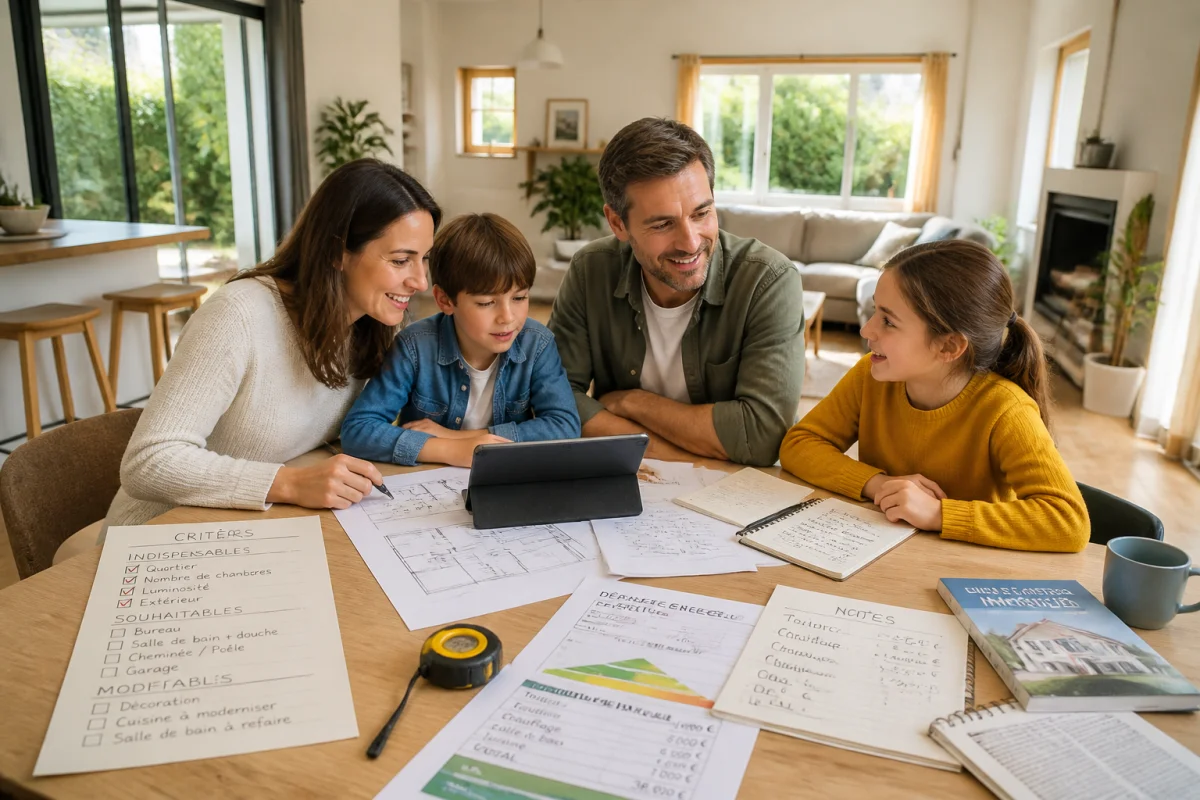
Les visites sont plus efficaces lorsque chaque membre de la famille dispose de critères classés par priorité. On peut retenir trois catégories : les éléments indispensables, ceux qui sont souhaitables et ceux qui peuvent être modifiés après l’achat. Cette méthode évite de rejeter un bien pour une décoration tout en négligeant une contrainte structurelle.
Pour chaque logement, consignez la surface réellement utile, l’état de la toiture, le mode de chauffage, les dépenses énergétiques annoncées, les travaux visibles, les règles d’urbanisme connues et les charges de copropriété lorsqu’il s’agit d’un appartement. Une seconde visite à un horaire différent apporte souvent des informations sur la luminosité, le bruit et l’organisation des accès.
Décider sans laisser le budget prendre toute la place
Le logement le moins cher n’est pas toujours celui qui correspond le mieux au fonctionnement familial. Une maison qui exige 40 000 euros de travaux peut devenir moins intéressante qu’un bien un peu plus cher, déjà adapté aux usages prévus. Pour comparer deux options, additionnez le prix d’achat, les travaux prioritaires et les coûts récurrents sur une période de cinq ans.
Cette approche donne une base factuelle à la décision. Elle aide aussi à séparer les préférences personnelles, comme la couleur d’une cuisine, des critères qui influencent réellement le confort et le budget.
Anticiper les évolutions de la famille
Un achat immobilier familial se pense sur plusieurs années. Les enfants peuvent quitter le domicile, un parent peut avoir besoin d’un logement plus accessible, ou un ménage peut souhaiter revendre sa quote-part. Ces changements ne remettent pas en cause le projet, mais ils doivent être envisagés dès la rédaction des accords.
Écrivez les modalités de sortie, la méthode d’évaluation du bien et le délai laissé aux autres membres pour se positionner. Il est également utile de conserver les factures de travaux et un historique des contributions. Ces documents rendent la gestion plus lisible et facilitent les échanges lorsque la situation évolue.
La transmission mérite aussi une discussion distincte. Donation, succession et démembrement de propriété répondent à des règles spécifiques. Une consultation personnalisée permet de relier le projet d’achat aux objectifs patrimoniaux de la famille, sans prendre de décision générale à partir d’un exemple trouvé en ligne.
Les erreurs qui compliquent le projet
La première erreur consiste à acheter sur la seule base de la confiance familiale, sans formaliser les apports et les usages. La deuxième est de sous-estimer les dépenses qui suivent l’acquisition. La troisième est de laisser une seule personne gérer les échanges avec la banque, le vendeur ou les professionnels, alors que plusieurs membres seront engagés.
Une autre difficulté apparaît lorsque les quotes-parts inscrites dans l’acte ne correspondent pas aux contributions réelles. Il vaut mieux examiner ce point avant la signature que tenter de rétablir un équilibre plusieurs années plus tard. Enfin, chacun doit lire les documents à son rythme et poser ses questions avant de signer, afin que la décision reste collective et comprise par tous.
Une organisation qui protège aussi les relations
Acheter un bien immobilier en famille peut devenir une expérience solide et fédératrice lorsque le projet repose sur des règles claires. Le bon réflexe consiste à traiter séparément les sujets affectifs, financiers, pratiques et juridiques, puis à les réunir dans un accord cohérent.
Avant de faire une offre, rassemblez les futurs acquéreurs, établissez le budget complet, définissez les usages du logement et notez les questions à adresser au notaire. Cette préparation transforme une envie commune en projet maîtrisé. Elle laisse aussi davantage de place à l’essentiel, profiter d’un lieu pensé pour la famille tout en préservant la clarté des engagements de chacun.

- Acheter un bien immobilier en famille sereinement - 18 septembre 2026
- Préparer un déménagement en famille sans perdre le fil - 17 septembre 2026
- Comment organiser des obsèques familiales sans s’épuiser - 16 septembre 2026

Je ne déteste pas tout !